
【团团收】11月永辉超市卡回收参考|电子卡、实体卡与折扣差异解析
同样是永辉超市卡,有时候1000元卡和50元卡的“市场待遇”完全不一样。
这件事乍看很奇怪。
按直觉来说,都是同一个品牌、同一种超市消费权益,最多只是金额不同,折率应该差不了多少。
但11月当前页面给出的价格结构,却明显不是一条直线。
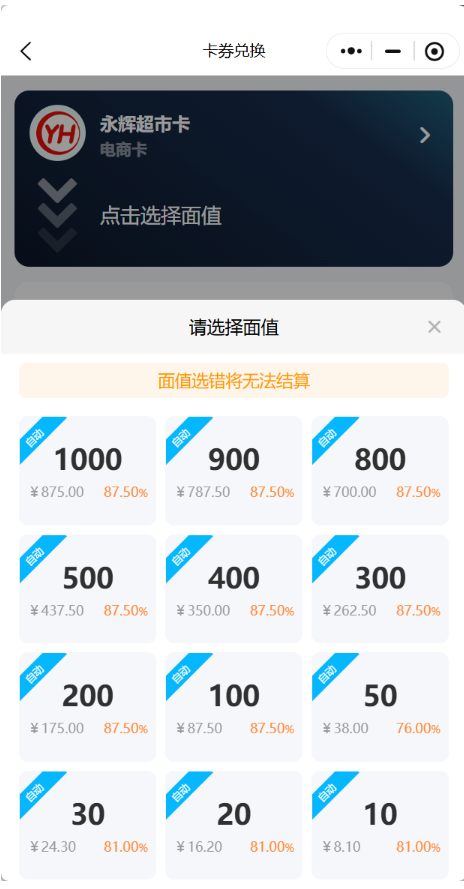
100元以上多个常见面额约87.5%,50元只有76%,30元、20元、10元又回到81%。
这说明一个很现实的问题:
购物卡回收行情,不是“一个品牌一个价格”,而是不同面额各自形成自己的流通效率。
如果只记住“永辉卡大概87.5折”,小额卡就很容易判断失真。
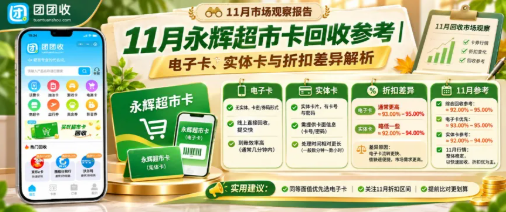
一、11月这组价格,最值得看的不是高低,而是“断层”
先看当前页面。
1000元、900元、800元、500元、400元、300元、200元、100元,当前都显示约87.5%。
对应来看:
1000元约875元;
900元约787.5元;
800元约700元;
500元约437.5元;
400元约350元;
300元约262.5元;
200元约175元;
100元约87.5元。
但到了50元面额,当前只显示约76%,参考约38元。
而30元、20元、10元,则显示约81%。
这不是一个简单的“面额越小,折率越低”的规律。
因为50元反而比30元、20元、10元更低。
所以真正有意思的地方在于:
市场对不同面额的接受度,并不是完全按照面额大小排序。
二、为什么不同面额会出现这种差别?
这里可以把购物卡理解成“流通规格”。
100元、200元、500元这些面额,是很多人比较容易理解和使用的区间。
一次家庭采购,一两百元很常见。
500元也能通过几次采购慢慢消耗。
1000元虽然大,但仍然属于比较清晰的家庭消费额度。
而50元、30元、20元这种小额卡,看起来很好用,但如果市场里小额卡数量很多、需求又没有同步增加,折率就可能出现单独调整。
所以回收报价并不是在评价:
“这张卡好不好。”
而是在回答:
这个面额现在好不好流通。
这也是为什么不能拿1000元卡的87.5%,直接去推50元卡。
三、电子卡和实体卡,差异主要不在价格,而在“怎么证明状态”
如果是实体卡,至少有一张实物。
可以看卡面、卡号、密码区域、磨损情况,也能保留卡片照片。
但实体卡也有自己的问题:
放久了可能磨损;
密码区可能被刮开;
家人拿去用过又放回来;
卡片还在,余额却已经发生变化。
电子卡则完全不同。
它不会磨损,但容易出现信息管理问题。
比如:
原始卡密存在聊天记录里;
复制过几次以后不知道哪组是最新的;
截图很多,但分不清哪张已经使用;
甚至已经发给别人,却忘了这件事。
所以电子卡和实体卡真正的区别,不是“谁更值钱”。
而是:
实体卡要确认“卡片状态”;
电子卡要确认“信息状态”。
两者最终都指向同一件事——这张卡现在是不是正常可核验。
四、折率相同,也不代表使用价值相同
假设一张100元卡和一张1000元卡,都按87.5%计算。
100元卡当前参考约87.5元,和完整面值相差12.5元。
1000元卡当前参考约875元,差额125元。
比例一样,但人的选择完全不同。
小额卡可能一次购物就能自然用掉。
1000元卡则需要更稳定的长期消费。
所以同样87.5%,不能只看“折率一致”。
还要看自己的消费速度。
一个每周都会去永辉采购的人,1000元可能很快消耗。
一个半年才去两三次的人,即使卡本身状态正常,也可能长期放着。
这就是为什么“市场价格”和“个人价值”不能混成一个问题。
市场决定目前大概值多少。
消费习惯决定这张卡对自己到底值不值得继续留。
五、11月看行情,最好把电子卡和实体卡分开整理
如果手里同时有电子卡和实体卡,不建议全部混成“永辉卡总额”。
可以直接分开。
例如:
实体卡1000元——未使用——卡面完整;
电子卡500元——未绑定——卡密完整;
电子卡50元——待核对;
实体卡30元——使用状态不确定。
这样一整理,问题一下就清楚了。
哪些可以继续用;
哪些需要确认状态;
哪些适合查当前价格;
哪些应该先放一放。
如果选择通过团团收处理,可以在公众号或者小程序里搜索永辉超市卡,进入后先选择实际面额查看当前价格。
确认以后,再填写卡号和卡密提交。
审核通过后,金额进入团团收账户,再根据页面支持方式选择微信、支付宝或者银行卡提现。
六、为什么“11月参考价”只适合现在看?
因为卡券报价不是静态价格表。
今天1000元约87.5%,50元约76%,并不代表以后一直如此。
平台受理情况、市场需求、面额流通效率变化,都可能让报价调整。
所以真正准备处理时,最好重新打开页面查一次。
不要拿十月份截图套十一月。
也不要拿1000元的折率套50元。
更不要看到别人说“永辉卡多少折”,就直接套到自己手里。
卡券行情最怕的,就是把“别人的卡”当成“自己的卡”。
七、永辉卡真正有意思的地方,是“小额不一定更好处理”
这次11月价格结构特别能说明一个问题:
金额小,并不代表一定更容易回收。
50元只有76%,而100元以上多个面额反而有87.5%。
这和很多人的直觉正好相反。
所以看卡券行情,最好放弃一个简单判断:
“面额越小越灵活,所以价格一定越好。”
市场不会这么机械。
真正起作用的是需求、供给、受理效率和具体卡种状态。
这也是卡券回收越来越值得“看具体”的原因。
同一个品牌。
不同面额。
不同载体。
不同状态。
最后可能就是完全不同的结果。
所以11月看永辉超市卡,真正值得记住的不是87.5%、81%或者76%中的某一个数字。
而是:
先看自己是哪种卡,再看自己是什么面额,再看当前页面给出的具体结果。
行情不是一句话,它是很多细节叠在一起以后,才形成的答案。